Az új KATA tervezett szabályai
A 2026. október 6-i bejelentés alapján az új KATA így működne:
| Szabály | Tervezett érték |
|---|---|
| Tételes adó főállásban | 100 000 Ft / hó |
| Tételes adó mellékállásban | 50 000 Ft / hó |
| Átmeneti tételes adó 2027-re (aki 2026 végén katás, és magánszemélyeknek számláz) | 75 000 Ft / hó |
| Cégektől kapott bevétel adója | 15%, amibe a tételes adó beszámít |
| Éves bevételi határ | 22 000 000 Ft |
| A határ feletti rész adója | 40% |
A legnagyobb változás az, hogy a KATA újra nyitva állna azoknak is, akik cégeknek számláznak. 2022 óta katás vállalkozó lényegében magánszemélyeknek számlázhat.
KATA kalkulátorKATA vagy átalányadó? Számold ki a saját bevételeddel.Új KATA, átalányadó és bér egy táblábanKalkulátor megnyitása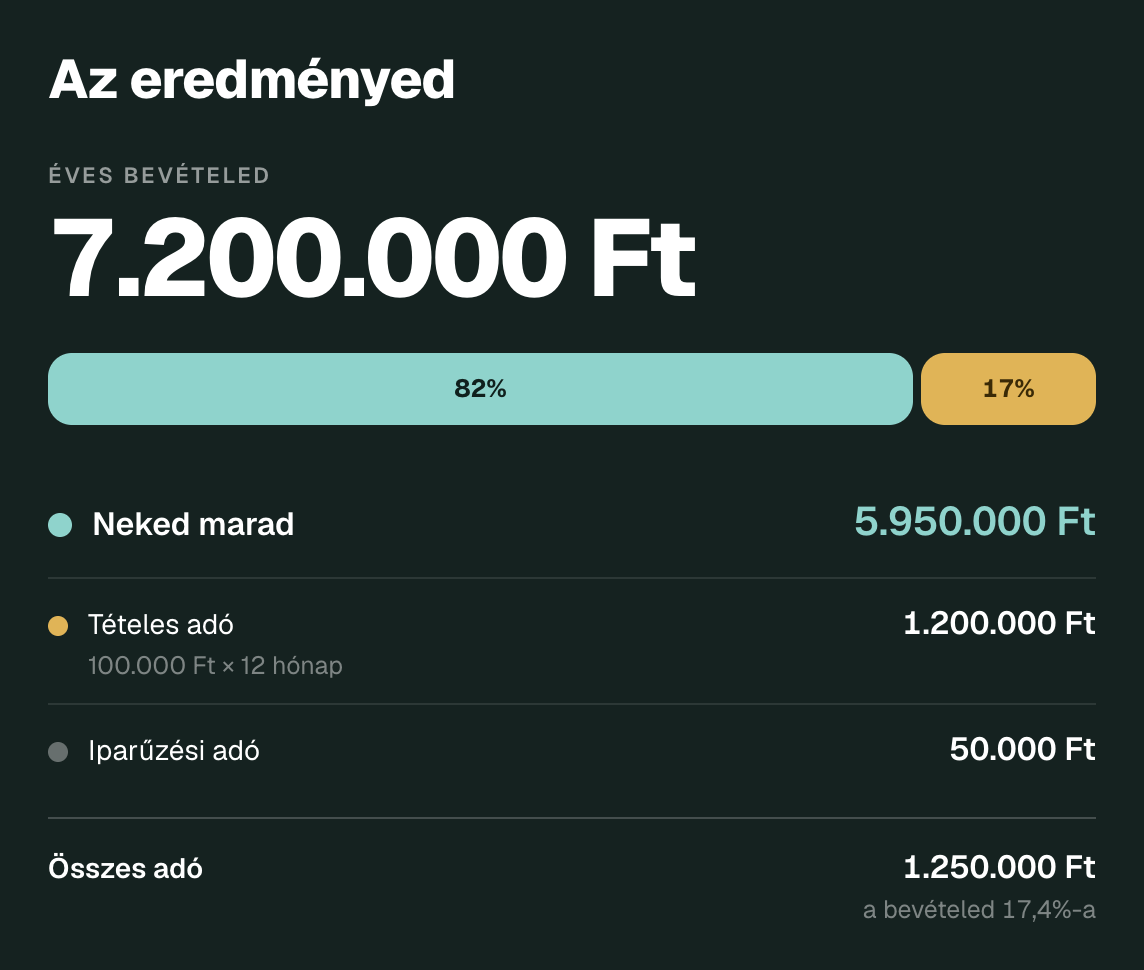
Mi változna az átalányadóban?
A bejelentés az átalányadót is érinti: 2027-től az általános költséghányad a mai 45%-ról 50%-ra emelkedne. Ez azt jelenti, hogy a bevétel fele számítana jövedelemnek, tehát ugyanakkora bevétel után valamivel kevesebb adót és járulékot kellene fizetni.
Az átalányadó többi alapszabálya — a minimálbér felét kitevő éves adómentes rész, a 15% SZJA, a 18,5% TB-járulék és a 13% szocho — a tervezet szerint nem változna.
Kinek érheti meg a KATA?
Mellékállásban, magánszemély ügyfelekkel
Havi 50 000 Ft tételes adóval a KATA akkor jobb, ha az átalányadóban fizetendő SZJA, TB és szocho együtt meghaladná ezt. Mellékállásban az átalányadónak nincs minimum járuléka, és az adómentes rész miatt kisebb bevételnél nagyon alacsony lehet a teher — ott az átalányadó gyakran olcsóbb.
Főállásban
Főállású átalányadózóként havonta legalább 101 682 Ft járulékot fizetsz (2026-os minimálbérrel). A tervezett 100 000 Ft‑os tételes adó ehhez közel van, ezért főállásban a bevétel nagysága és az ügyfélkör dönti el, melyik a jobb: magas bevételnél, magánszemély ügyfelekkel a KATA előnyös lehet, sok céges bevételnél a 15%-os adó miatt kevésbé.
Sok céges ügyféllel
Ha a bevételed nagy része cégektől jön, a 15%-os adó a tételes adón felül is megjelenhet. Ilyenkor érdemes a pontos bevétellel kiszámolni mindkét formát.
Hogyan dönts?
- Becsüld meg a jövő évi bevételedet, külön a magánszemélyektől és a cégektől érkezőt.
- Nézd meg, főállásban vagy mellékállásban leszel-e vállalkozó.
- Számold ki mindkét formát a KATA kalkulátorral, amely az új KATA-t, az átalányadót és az alkalmazotti bért is összeveti.
- Várd meg a végleges törvényt, mielőtt adózási formát váltasz.
Gyakori kérdések
Források: Taxo KATA kalkulátor